Economy
Loji Fosfat CMS: Adakah Projek Strategik Tergendala Menjadi Isu Akauntabiliti Awam?
Kuala Lumpur: Tinjauan terhadap maklumat awam yang tersedia menunjukkan bahawa penangguhan terkini loji fosfat milik Cahya Mata Sarawak Berhad yang sekian lama dinantikan sewajarnya mencetuskan lebih daripada sekadar satu lagi semakan unjuran pendapatan. Perkara ini sepatutnya membangkitkan persoalan yang lebih luas buat Kementerian Pertanian dan Keterjaminan Makanan: pada tahap manakah sesuatu projek perindustrian strategik yang telah menyerap pelaburan bertahun-tahun, berulang kali tersasar daripada sasaran penyerahan, serta melibatkan pendedahan institusi pelaburan berkaitan kerajaan, memerlukan pengawasan awam secara rasmi?
Persoalannya bukanlah sama ada Kerajaan patut menguruskan sebuah syarikat swasta. Sebaliknya, ia adalah sama ada projek yang asalnya digagaskan sebagaipenambahan utama kepada kapasiti perindustrian dan bekalan makanan domestik Malaysia kini telah mencapai tahap di mana prestasi, pembiayaan, keputusan pengurusan, serta rasional strategiknya perlu disemak semula secara bebas.
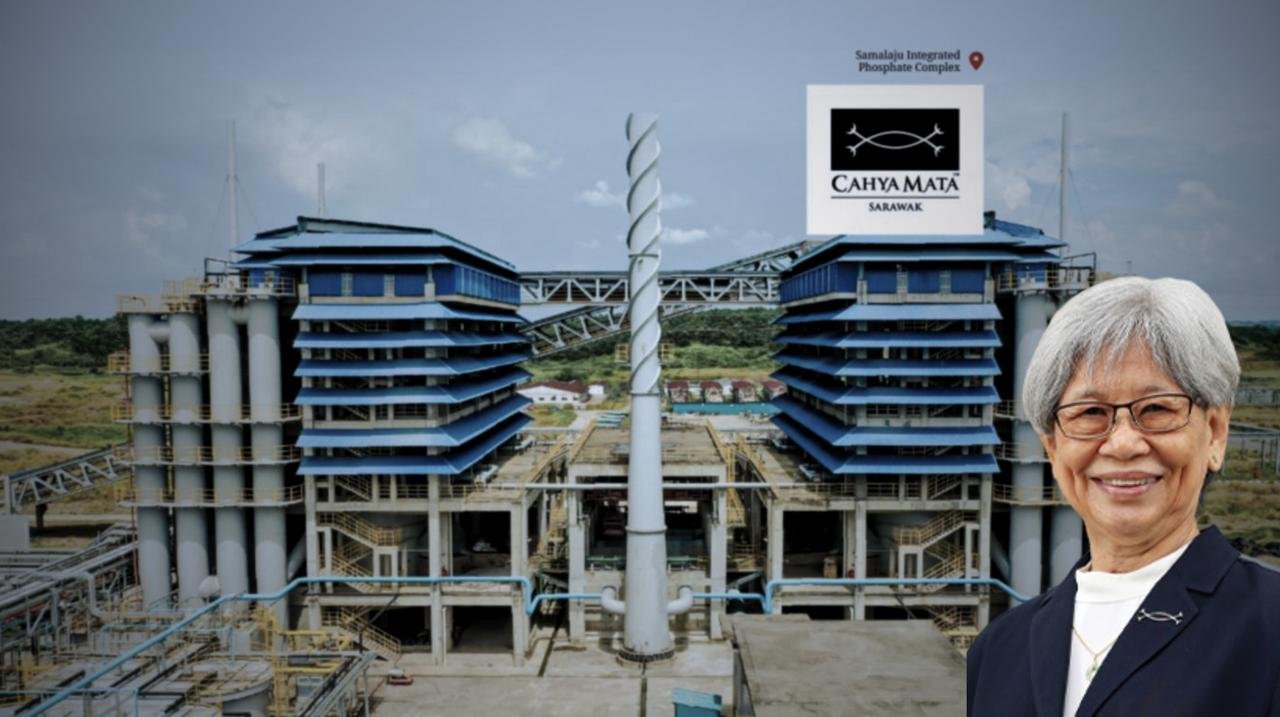
Hujah tersebut diperkukuh oleh sifat projek itu sendiri. Loji fosfat Samalaju direka bentuk untuk membekalkan fosfat bagi pembuatan makanan, makanan haiwan, dan baja. Dari sudut strategik, ini meletakkan projek berkenaan merentasi beberapa lapisan keterjaminan makanan negara, termasuk input pertanian, pengeluaran ternakan, dan pemprosesan makanan. Apabila dikaitkan dengan industri minyak sawit yang amat kritikal—yang mengimport baja bernilai berbilion ringgit setiap tahun— projek ini menjadi bertambah strategik.
Selain itu, projek ini berkait rapat dengan lembaran imbangan awam dan entiti yang disokong kerajaan. Pemegang saham institusi dalam CMS merangkumi Lembaga Tabung Haji, bersama-sama Urusharta Jamaah—sebuah syarikat tujuan khas (SPV) milik penuh Menteri Kewangan (Diperbadankan) yang menyerap aset berprestasi rendah semasa penstrukturan semula portfolio Tabung Haji. Walaupun perbelanjaan langsung kerajaan berbeza secara asas daripada pegangan ekuiti institusi, prinsip tadbir urus terasnya tetap sama: modal yang dipegang atas amanah awam terdedah secara langsung kepada prestasi operasi aset perindustrian ini.
Konteks ini membentuk pertimbangan dasar yang mendesak bagi Menteri Pertanian dan Keterjaminan Makanan, Datuk Seri Mohamad Sabu: wajarkah KPKM, dengan penyelarasan bersama Kementerian Kewangan (MOF), Kementerian Pelaburan,Perdagangan dan Industri (MITI), Kerajaan Negeri Sarawak, serta pihak berkuasa tenaga berkaitan, memulakan semakan menyeluruh rentas agensi terhadap usaha niaga fosfat ini?
Siasatan sedemikian tidak bertujuan untuk mengandaikan kegagalan terlebih dahulu. Sebaliknya, ia akan menentukan secara bebas sama ada kemudahan tersebut kekal berdaya maju secara komersial, mengukur jumlah kumulatif modal yang telah disalurkan, mengenal pasti punca utama kelewatan kronik projek, menguji kesahihan kes perniagaan asalnya, serta menilai kemungkinan panggilan modal masa hadapan yang diperlukan bagi mencapai pengeluaran komersial yang berterusan. Paling penting, ia juga akan menjelaskan sama ada CMS akan mendedahkan secara terbuka kontraktor kejuruteraan dan pembinaan yang masih belum menyerahkan loji yang beroperasi sepenuhnya.
Keperluan mendesak bagi campur tangan ini memuncak susulan penangguhan terbaharu oleh CMS. Pada bulan Ogos, syarikat itu mengumumkan bahawapengkomersialan fosforus kuning telah ditangguhkan dari September ke suku keempat 2026 berikutan kerosakan mekanikal yang dialami semasa ujian dan pentauliahan. Pihak pengurusan menjelaskan bahawa pentauliahan semula aset perindustrian sebesar ini telah mencetuskan kegagalan mekanikal yang tidak dijangka, sekali gus memerlukan lanjutan jadual lanjut untuk mewujudkan kestabilan operasi.
Halangan terbaharu ini merupakan sebahagian daripada corak operasi yang telah berlarutan.
Mampukah Kumpulan Tersebut Menggalas Tanggungjawab Berat Ini?
Tinjauan terhadap pendedahan korporat terkini menggariskan trajektori kewangan kumpulan tersebut. CMS melaporkan baki tunai dan bank sebanyak RM751 juta pada akhir 2025, yang menyusut kepada RM507 juta menjelang penutupan separuh pertama 2026. Dengan jumlah pinjaman dan liabiliti pajakan direkodkan pada RM390 juta, kedudukan tunai bersih kumpulan berada pada kira-kira RM117 juta. Di bawah keadaan lazim, ini mencerminkan kusyen kecairan yang selesa.
Namun begitu, lembaran imbangan ini mesti dinilai bersama liabiliti luar jangka kewangan yang bakal dihadapi. Malaysian Phosphate Ventures Sdn Bhd (MPV) sedang menuntut perintah yang mewajibkan anak syarikat CMS mengambil alih pegangan ekuitinya pada harga RM87 juta. Satu penganugerahan timbang tara telah diputuskan memihak kepada MPV, yang kini dicabar secara aktif oleh CMS melalui sistem kehakiman Malaysia. Pada masa yang sama, tuntutan sebanyak RM342 juta yang dikemukakan oleh Syarikat Pembekalan Elektrik Sarawak (SESCO) terhadap projek fosfat itu masih belum diselesaikan, tergantung di atas kumpulan tersebut sebagai liabiliti luar jangka yang besar. Liabiliti-liabiliti ini diburukkan lagi oleh kadar pembakaran tunai operasi (operational burn rate) berterusan yang terus menghakis rizab tunai.
Garis masa kontrak projek ini menyediakan konteks yang kritikal. Pada tahun 2013, unit milik penuh CMS, Samalaju Industries Sdn Bhd (SISB), memeterai perjanjian pemegang saham usaha sama dengan MPV dan Arif Enigma Sdn Bhd (AESB) untuk menubuhkan Malaysian Phosphate Additives (Sarawak) Sdn Bhd (MPAS), berstrukturkan nisbah pegangan saham awal sebanyak 40% (SISB), 40% (MPV), dan 20% (AESB). CMS kemudiannya meningkatkan pegangan ekuitinya, menjenamakan semula entiti itu sebagai Cahya Mata Phosphates Industries Sdn Bhd (CMPI).
Pada Mac 2026, Pusat Timbang Tara Antarabangsa Asia (AIAC) membuat keputusan muktamad memihak kepada MPV terhadap SISB dan CMPI. CMS sejak itu telah memfailkan petisyen di Mahkamah Tinggi untuk mengetepikan keputusan tersebut dan mendapatkan penangguhan pelaksanaan interim, menjadikan impak lembaran imbangan akhir terhadap entiti fosfat itu masih tidak menentu.
Dalam pemfailan kawal selia pada Mac 2026, CMS menegaskan bahawa keputusan itu tidak akan membawa kesan kewangan material bagi Tahun Kewangan 2026, dengan merujuk kepada sekatan kerahsiaan berhubung terma penyelesaian.
Pada ketika itu, permodalan pasaran CMS berjumlah RM1.26 bilion; penganugerahan yang dipertikaikan itu mewakili lebih daripada 7% daripada keseluruhan nilai ekuiti syarikat. Manakala, Bursa Malaysia mahupun Suruhanjaya Sekuriti tidak mengeluarkan sebarang pertanyaan awam atau ulasan kawal selia mengenai penilaian kematerialan ini.
Pemerhatian lebih teliti terhadap laporan kewangan 1H2026 mendedahkan bahawa pendapatan disokong oleh pembalikan rosot nilai inventori sebanyak RM13 juta, yang merangkumi kira-kira 37% daripada keuntungan selepas cukai (PAT) bagi tempoh tersebut. Sumbangan ini bukan berpunca daripada pertumbuhan pendapatan operasi teras atau pelupusan aset, sebaliknya daripada pembalikan peruntukan perakaunan terdahulu.
Rawatan perakaunan sedemikian mengundang kritikan sebagai mekanisme yang melaraskan pendapatan semasa dengan mengorbankan peruntukan terdahulu.Sebagai tindak balas terhadap pendedahan ini, para pemegang saham institusi dan ahli lembaga pengarah telah menuntut akses kepada lejar perakaunan terperinci, yang memuncak kepada tindakan litigasi rasmi. Kes yang paling mendapat perhatian melibatkan bekas timbalan pengerusi yang kini merupakan pengarah bukan eksekutif, Dato Sri Mahmud Abu Bekir Taib, masih mempunyai saman aktif yang belum selesai di Mahkamah Tinggi Kuching berhubung perkara ini.
Seperti yang dilaporkan oleh The Borneo Post, Dato Sri Mahmud memfailkan saman pemula pada Mac 2025 di Mahkamah Tinggi Kuching bagi memohon pemeriksaan berkanun terhadap buku-buku dan rekod operasi CMS. Pemfailan tersebut menyasarkan CMS bersama lima anak syarikat operasi utamanya: Cahya Mata Phosphates Industries Sdn Bhd, Cahya Mata Cement Sdn Bhd, Oiltools International Sdn Bhd, Cahya Mata Oiltools Sdn Bhd, dan Cahya Mata Professionals Sdn Bhd. Permohonan ini bersandarkan kepada Seksyen 245(4) Akta Syarikat 2016 (Akta 777). Walaupun Seksyen 245 mewajibkan syarikat menyimpan rekod perakaunan yang wajar, subseksyen (4) menetapkan hak statutori mutlak seseorang pengarah untuk memeriksa rekod korporat tersebut tanpa sebarang halangan.
Kebuntuan ini menimbulkan dua persoalan serius bagi komuniti pelabur: mengapakah kepimpinan korporat menahan dokumentasi operasi dan perakaunan daripada seorang pengarah yang masih berkhidmat dan pemegang saham substansial, dan siapakah dalam hierarki eksekutif yang meluluskan penafian tersebut? Selain itu, sekiranya CMPI akhirnya kekurangan sumber untuk mentauliahkan kompleks tersebut, adakah projek ini akan dianggap sebagai "terlalu besar untuk dibiarkan gagal" (too big to fail), sekali gus membuka jalan kepada kemungkinan penyelamatan yang disokong oleh kerajaan pada masa hadapan?
Sedekad Tarikh Akhir yang Kerap Berubah
Usaha niaga fosfat ini dicirikan oleh pelarasan jadual yang berulang kali. Pemfailan korporat mendokumenkan pelbagai semakan terhadap jadual pembangunan dan pengkomersialan loji tersebut.CMPI menanggung kerugian terkumpul sebanyak RM535 juta setakat 31 Disember 2025. Berikutan kerugian selepas cukai tambahan sebanyak RM45 juta yang dialami sepanjang 1H2026, kerugian kumulatif telah mencecah RM580 juta setakat 30 Jun 2026.
Pelan induk korporat asal menjangkakan sebuah kemudahan pemprosesan kimia bersepadu memulakan pengeluaran beberapa tahun yang lalu. Menjelang 2021, CMS mendedahkan secara rasmi bahawa MPAS gagal mencapai pencapaian penyerahan yang dijadualkan akibat kekangan teknikal dan pentauliahan, mencetuskan semakan strategik dalaman. Pada tahun berikutnya, halangan pentauliahan yang sama berterusan; walaupun ujian sejuk dan panas dimulakan, larian komersial gagal direalisasikan.
Pada Julai 2023, aset tersebut mengalami gangguan operasi yang besar apabila SESCO memutuskan bekalan kuasa susulan pertikaian tarif dan kontrak. Loji tersebut terbiar sepenuhnya selama lebih dua tahun sebelum bekalan elektrik disambung semula pada September 2025, membolehkan penyambungan semula larian ujian. CMS kemudiannya memaklumkan bahawa proses pentauliahan semula akan diteruskan sehingga suku ketiga 2026. Menjelang Mei 2026, pihak pengurusan sekali lagi menegaskan sasaran untuk mengkomersialkan pengeluaran fosforus kuning pada September. Bagaimanapun, sasaran itu kini sekali lagi ditangguhkan kepada suku keempat.
Isu yang lebih meluas bukan semata-mata berkaitan kelewatan projek perindustrian berskala besar daripada jadual yang ditetapkan. Pembangunan kemudahan pembuatan yang kompleks sememangnya sering berdepan dengan pelbagai kekangan kejuruteraan. Namun, persoalan kritikalnya ialah sama ada penangguhan yang terkumpul selama sedekad mencerminkan kelemahan sistemik dalam pelaksanaan projek, kecekapan teknikal, pengawasan kontraktor, peruntukan modal, operasi kejuruteraan atau kebolehlaksanaan ekonomi loji itu sendiri. Laporan industri menunjukkan bahawa antara kelemahan utama loji tersebut mungkin berpunca daripada kekurangan modal insan serta isu pengekalan pekerja yang semakin meruncing di semua peringkat operasi.
Pada masa yang sama, penilaian kewangan bebas terhadap model operasi loji tersebut telah beralih dengan ketara:
- Pada tahun 2022, MIDF Research mengunjurkan titik pulang modal komersial fasiliti itu pada sekitar USD2,500 bagi setiap tan.
- Menjelang akhir 2025, Maybank Investment Bank menyemak semula model asasnya, mengunjurkan bahawa kompleks tersebut memerlukan harga jualan purata (ASP) sebanyak USD4,000 bagi setiap tan untuk mencapai pulang modal operasi menjelang 3Q2026.
- Sebagai perbandingan, harga semerta pasaran bagi fosforus kuning China berada pada paras USD3,616 bagi setiap tan pada 3 September 2026, didagangkan dalam jajaran harian antara USD3,593 hingga USD3,639 bagi setiap tan mengikut Shanghai Metals Market.
Kebolehlaksanaan komersial fasiliti ini bergantung kepada margin sebaran (margin spread) antara bahan mentah import dan harga pasaran antarabangsa semasa bagi fosforus kuning. Disebabkan Malaysia tidak memiliki rizab komersial batuan fosfat yang terbukti, input utama tersebut perlu diimport sepenuhnya. Pada Jun 2026, bahan mentah serantau dari Indonesia disebut harga pada sekitar USD200 bagi setiap tan.
Menurut laporan MIDF Research (CMSB: Prospects Burning Bright with Phosphate, 26 Oktober 2022), penapisan satu tan fosforus kuning memerlukan kira-kira 10 tan batuan fosfat, tiga tan kok metalurgi, dan satu tan fluks silika. Input mentah membentuk kira-kira 50% daripada kos tunai operasi, manakala kuasa elektrik mewakili 30% lagi. Pada kos input USD200 bagi setiap tan, batuan fosfat sahaja menyumbang hampir USD2,000 bagi setiap tan siap fosforus kuning.
Berbanding harga pasaran antarabangsa kira-kira USD3,600 bagi setiap tan, loji tersebut ditinggalkan dengan margin kasar sekitar USD1,600 bagi setiap tan untuk menyerap kos kok (Coke) metalurgi, silika, tarif elektrik perindustrian, tenaga kerja teknikal, penyelenggaraan rutin loji, dan khidmat hutang sebelum menjana keuntungan operasi.
Walaupun model MIDF pada 2022 menetapkan ambang pulang modal pada USD2,500 bagi setiap tan, beberapa anggaran industri menunjukkan bahawa di bawah harga bahan mentah dan utiliti semasa, kos pulang modal sebenar loji telah meningkat kepada USD5,200 bagi setiap tan. Cabaran ekonomi unit ini diburukkan lagi oleh pertikaian bil elektrik bernilai RM342 juta yang berlarutan dengan Sarawak Energy Berhad.
Dalam buku Billion Dollar Whale, pengarang Tom Wright dan Bradley Hope mencatatkan bagaimana sebuah entiti pelaburan berkaitan kerajaan menjadi pusat kepada kegagalan kewangan sistemik, sekali gus mendedahkan kelemahan institusi serta kelalaian dalam aspek pengawalseliaan.
Pemerhati di Kuching kini mempersoalkan sama ada usaha niaga fosfat berkenaan mencerminkan situasi yang sama di peringkat wilayah, sehingga mendorong ulasan tempatan melabelkan kemudahan itu sebagai “Empurau mahal gilak” — merujuk kepada ikan empurau yang teramat mahal.
Dengan kerugian kumulatif, komitmen modal tanpa lindung nilai, dan tuntutan pertikaian yang pantas menghampiri ambang RM1 bilion, loji ini sedang mendekati sempadan kewangan yang kritikal. Para pihak berkepentingan dan pengawal selia pasaran berdepan dengan dua persoalan asas: siapakah yang memikul tanggungjawab eksekutif atas kegagalan penyerahan ini, dan adakah wujud laluan operasi yang membolehkan kompleks berkenaan mencapai keuntungan komersial yang mampan?
Mampukah Pihak Pengurusan Melaksanakannya?
Dilema operasi ini memerlukan penelitian rapi. CMS mengaitkan penangguhan terbaharunya dengan kerosakan mekanikal yang tidak dijangka semasa pentauliahan semula kemudahan yang telah lama terbiar. Walaupun penjelasan teknikal sedemikian mungkin berasas, kelewatan kejuruteraan selama satu dekad dan gangguan bekalan elektrik berpanjangan selama dua tahun memberi hak kepada pihak berkepentinganuntuk mempersoalkan sama ada pihak pengurusan eksekutif memiliki kepakaran khusus dalam kejuruteraan kimia dan keupayaan pengurusan projek perindustrian yang diperlukan untuk mengendalikan kompleks ini.
Pentauliahan sejuk dan panas amat berbeza daripada pengeluaran komersial pada tahap mantap (steady-state commercial production). Kejayaan menuntut CMS menghasilkan fosforus kuning dan asid fosforik gred teknikal secara berterusan mengikut spesifikasi pelanggan secara ketat, pada kadar operasi yang berdaya maju secara komersial, pada tahap penggunaan kapasiti yang disasarkan, serta dengan kontrak pengambilan (off-take) yang mengikat. Pencapaian ini bergantung pada kumpulan pakar teknikal yang mendalam, kontraktor perkhidmatan kejuruteraan, dan pembekal perindustrian sekunder yang bertauliah. Sama ada ekosistem operasi ini wujud di Sarawak pada masa ini kekal sebagai persoalan penting bagi sebarang siasatan yang diketuai oleh kerajaan.
Dinamik ini membawa terus kepada satu lagi pertimbangan modal: adakah CMS akhirnya terpaksa mendekati pasaran modal, pemegang saham runcit sedia ada, atau pelabur institusi berkaitan kerajaan untuk mendapatkan ekuiti tambahan bagi membiayai, menstabilkan, atau mengkomersialkan usaha niaga tersebut?
Walaupun rizab lembaran imbangan kumpulan semasa menyediakan fleksibiliti jangka pendek, ia tidak menyelesaikan pendedahan jangka panjang yang lebih luas sekiranya halangan pentauliahan berterusan, pengeluaran komersial menghadapi penangguhan lanjut, atau loji beroperasi di bawah kecekapan kapasiti reka bentuk (nameplate efficiency).
Adakah CMPI akan menerbitkan model kewangan bebas yang menyeluruh untuk pengesahan pasaran, memandangkan metrik operasi asas telah berubah begitu ketara sepanjang sepuluh tahun yang lalu? Pengawasan bebas di peringkat negeri dan persekutuan mungkin merupakan satu-satunya laluan berdaya maju untuk melindungi kepentingan awam, korporat, dan wilayah.
Keperluan bagi Semakan Bebas
Tindak balas yang sewajarnya terhadap krisis ini bukanlah sekadar satu lagi kenyataan media korporat yang menjanjikan tarikh pentauliahan yang dipinda, sebaliknya penubuhan semakan bebas antara agensi:
- KPKM mempunyai kuasa langsung untuk mengetuai siasatan, memandangkan pengeluaran kompleks ini membekalkan ransum ternakan, bahan kimia pertanian, dan bahan tambah gred makanan yang memberi kesan secara langsung kepada daya tahan makanan negara.
- MOF mempunyai kedudukan (locus standi) yang jelas berikutan pendedahan ekuiti dana institusi awam dan berkaitan kerajaan.
- MITI memegang bidang kuasa memandangkan peranan aset ini dalam pembangunan industri berat, penggantian import, dan dinamik perdagangan dua hala.
- Kerajaan Negeri Sarawak mempunyai kepentingan asas, kerana loji ini mewakili aset industri berat mercu tanda dalam koridor pembangunan perindustrian wilayah negeri tersebut.
- Pihak Berkuasa Tenaga Negeri, termasuk utiliti pengagihan kuasa Sarawak, merupakan pihak berkepentingan yang amat penting memandangkan peruntukan kuasa perindustrian dan perjanjian tarif menentukan daya maju operasi loji.
Jabatan Audit Negara juga wajar menentukan sama ada aset ini, serta portfolio pelaburan awam yang terdedah kepadanya, memerlukan audit nilai untuk wang (value-for-money) dan audit prestasi tadbir urus dengan segera. Kerangka kerja operasi Ketua Audit Negara secara jelas memperuntukkan audit ke atas entiti korporat berkaitan kerajaan dan anak-anak syarikatnya bagi memastikan dana diperuntukkan secara bertanggungjawab dan program mematuhi objektif awam yang disasarkan.
Ketiadaan geran fiskal secara langsung daripada bajet persekutuan tidak melepaskan projek ini daripada akauntabiliti awam. Modal awam/negara disalurkan untuk mencapai hasil ekonomi strategik. Apabila sesuatu usaha niaga strategik berulang kali gagal menepati jadual komersialnya, entiti awam yang terdedah kepada risiko tersebut bertanggungjawab untuk mengenal pasti punca operasi dan menilai sama ada pendedahan modal seterusnya masih wajar diteruskan.
CMS mungkin masih mampu menyelesaikan rintangan teknikal ini. Sekiranya isu mekanikal berjaya diatasi, kompleks itu berupaya memulakan pengeluaran komersial pada suku keempat 2026, sekali gus memberikan pulangan kewangan yang dijanjikan kepada pasaran.
Bagaimanapun, pentauliahan mekanikal tidak boleh disamakan dengan daya maju komersial yang berkekalan. Ujian sebenarnya kekal pada keupayaan loji untuk mengekalkan larian pengeluaran berterusan, memasarkan inventori pada skala besar, menjana aliran tunai bebas yang positif, dan memberikan pulangan ke atas modal yang telah dilaburkan (sunk capital). Persoalan asas kini bukan lagi sekadar bila loji itu akan mula beroperasi.
Susulan semakan jadual selama sedekad, kegagalan kejuruteraan yang berulang, dan penggantungan bekalan elektrik selama dua tahun, wujud hujah yang kukuh bagi penilaian demi kepentingan awam yang bebas mengenai sama ada kemudahan itu masih berdaya maju secara teknikal, apakah rizab modal yang diperlukan untuk mengekalkannya, dan siapa yang memikul akauntabiliti sekiranya ia gagal menepati sasaran.
Bagi KPKM, skopnya melangkaui CMS. Ia bertumpu kepada sama ada pengeluaran fosfat domestik benar-benar mampu menyokong keterjaminan pertanian dan daya tahan perindustrian Malaysia, atau adakah inisiatif yang asalnya dibentangkan sebagai projek strategik negara kini telah bertukar menjadi wahana penyerapan modal tanpa had yang ketiadaan verifikasi bebas.
Walaupun pemfailan korporat masa depan kemungkinan besar akan terus menumpukan pada sasaran tarikh pengeluaran, pendedahan yang lebih signifikan mesti datang daripada pihak berkuasa kawal selia yang memperincikan siapa yangmenyemak kompleks ini, berapa banyak modal yang telah diserap, apakah kesilapan yang berlaku, dan apakah pelan kontingensi operasi sekiranya pengeluaran komersial gagal direalisasikan.
Cabaran Tadbir Urus yang Dihadapi Pihak Pengurusan
Kelewatan kronik ini mendedahkan kebimbangan mendalam mengenai tadbir urus korporat. Adakah isu-isu yang semakin bertimbun ini meletakkan Jawatankuasa Audit Kumpulan dan kepimpinan kewangan korporat di bawah penelitian kawal selia? Pendedahan awam menunjukkan bahawa firma perakaunan global Ernst & Young (EY) telah berkhidmat sebagai juruaudit luar selama lebih 30 tahun berturut-turut.
Walaupun tidak menyalahi undang-undang korporat Malaysia, tempoh perkhidmatan tanpa henti ini bercanggah dengan amalan terbaik tadbir urus korporat kontemporari mengenai penggiliran audit. Namun, tempoh audit yang panjang mengekalkan memori institusi yang boleh membantu semakan forensik luaran, kebiasaan yang berpanjangan ini menimbulkan cabaran kebebasan (independence) yang sepatutnya dinilai oleh pengurusan eksekutif dan kepimpinan audit dalaman bagi pihak pemegang saham minoriti.
Perhatian juga terarah kepada Gee Siew Yoong, seorang Pengarah Bukan Eksekutif Bebas CMS. Gee secara serentak berkhidmat sebagai Pengerusi Jawatankuasa Audit Kumpulan, menganggotai Jawatankuasa Kelestarian Lembaga, bertindak sebagai Pengerusi Bukan Eksekutif Cahya Mata Phosphates Industries Sdn Bhd, dan menganggotai lembaga pengarah Cahya Mata Cement Sdn Bhd. Pertindihan tanggungjawab ini merentasi anak-anak syarikat operasi dan jawatankuasa pengawasan menimbulkan persoalan mengenai pengasingan tugas dan kebebasan pelaporan dalaman lembaga.
Satu transaksi penting muncul dalam laporan kewangan beraudit CMPI bagi Tahun Kewangan 2023. Pendedahan menunjukkan satu pelarasan perakaunan besar yang diluluskan oleh lembaga pengarah: hapus kira menyeluruh kira-kira RM52 juta bayaran mobilisasi pendahuluan yang sebelum ini disalurkan kepada kontraktor. Sehingga kini, tindakan hapus kira ini menerima penelitian yang sangat minimum daripada juruaudit berkanun mahupun pengawal selia pasaran. Syarikat tersebut mengelak daripada memperincikan secara terbuka senarai kontraktor penerima, skop kontrak bagi pendahuluan yang hilang itu, atau tindakan undang-undang yang diambil untuk mendapatkan semula apa yang disifatkan sebagai antara salah satu hapus kira kontraktor korporat terbesar dalam sejarah korporat domestik kebelakangan ini.
Masa Depan yang Mampan Memerlukan Keputusan Sukar Sekarang
Bahagian simen teras CMS telah muncul sebagai pusat keuntungan utama kumpulan, menyokong pendapatan korporat melalui perolehan RM329 juta dan keuntungan sebelum cukai sebanyak RM80 juta bagi tempoh enam bulan pertama tahun 2026 sahaja. Perniagaan simen pada masa ini menjana keuntungan operasi bersih yanglebih tinggi berbanding gabungan baki kumpulan yang disatukan, termasuk syarikat induk tersenarai. Di sebalik prestasi operasi yang cemerlang ini, usaha niaga fosfat kekal sebagai pemboleh ubah utama yang menentukan keupayaan membayar hutang (solvency) dan keuntungan jangka panjang CMS.
Pendapatan sesaham (EPS) kumpulan mencatatkan peningkatan perakaunan melebihi 200%, meningkat daripada 1.3 sen pada 1H2025 kepada 4.3 sen pada 1H2026. Sejajar dengan penerbitan waran tunai berstruktur baru-baru ini oleh RHB ke atas saham CMS, pengembangan pendapatan ini telah mencetuskan minat dagangan spekulatif. Walau bagaimanapun, angka ini kekal jauh di bawah EPS asas 26.73 sen yang dicatatkan pada Tahun Kewangan 2022. Para peserta pasaran mesti menilai item-item terperinci dalam keputusan 1H2026 berbanding bergantung semata-mata kepada angka pendapatan tajuk utama. Berikutan tindakan Maybank Investment Bank menurunkan penarafan saham CMS daripada "Beli" kepada "Pegang", dan dengan isyarat Perdana Menteri Anwar Ibrahim bahawa siasatan berterusan terhadap transaksi berkaitan Tabung Haji tidak terhad secara ketat kepada garis masa yang dinilai oleh Suruhanjaya Siasatan Diraja (RCI) sebelum ini, landskap kawal selia kini berubah dengan pantas. Masanya telah tiba untuk kementerian persekutuan dan negeri memulakan pengawasan rasmi ke atas projek fosfat ini sebelum liabiliti yang belum diselesaikan ini merebak ke tahap yang tidak dapat dibendung lagi.
What's your reaction?
0

AWESOME!
0

LOVED
0

NICE
0

LOL
0

FUNNY
0

EW!
0

OMG!
0

FAIL!
Popular News
Recent News
Comments
Leave a Reply